苏州朗高电机科技股份有限公司(以下简称:“朗高科技”)即将于9月22日迎来创业板IPO上会审议。头顶“新能源矿卡驱动电机市占率超70%”光环的细分龙头,正面临毛利率骤降、客户集中度飙升至七成、净利润增速断崖式回落等多重审视。
深交所上市审核委员会2026年第56次审议会议公告显示,朗高科技首发事项将于下周二上会。然而,在亮眼的营收增长曲线背后,一系列财务与经营层面的隐忧,构成了这家公司IPO闯关路上的重重阴影。
增收不增利:毛利率一年掉5.58个百分点
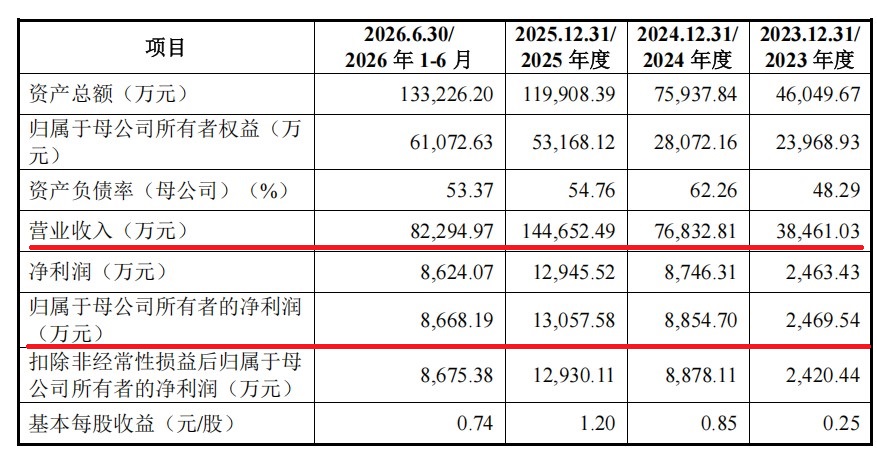
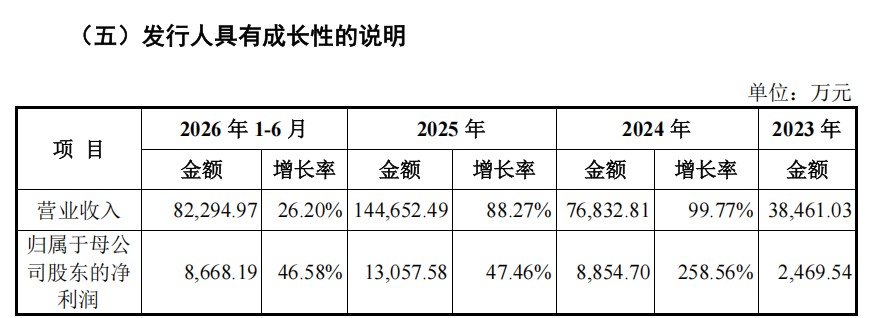
朗高科技的业绩增长曲线堪称“陡峭”。2023年至2025年,公司营业收入从3.85亿元飙升至14.47亿元,两年翻了近两番;归母净利润从2469.54万元跃升至1.31亿元。
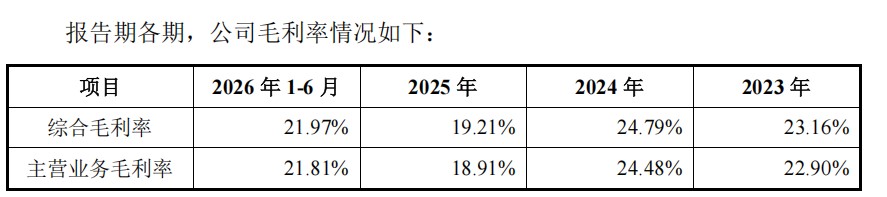
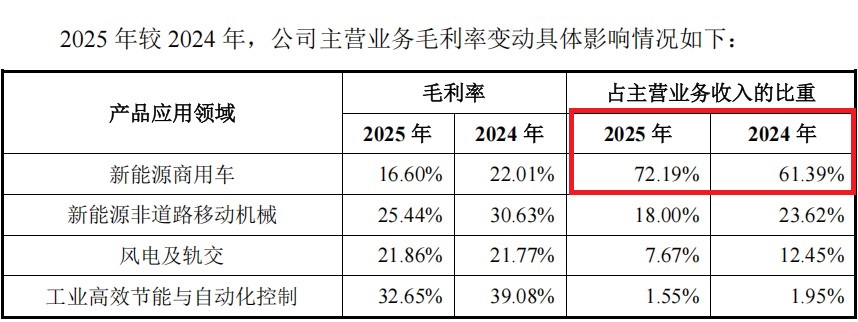
但拆开利润结构,矛盾即刻显现。2023年至2025年,公司综合毛利率分别为23.16%、24.79%、19.21%,2025年一年就掉了5.58个百分点。主力产品新能源商用车电机毛利率更是从22.01%滑落至16.6%。
净利润增速的回落更为剧烈:2024年归母净利润同比增长258.56%,2025年骤降至47.46%。市占率第一的行业地位,并未阻止公司滑向“越卖越不赚钱”的尴尬境地。
监管层对此早有警觉。在第二轮审核问询中,三个问题中有两个直接指向盈利质量,一个指向增长的可持续性。深交所要求公司区分重卡、矿卡、客车各细分领域,测算渗透率提升的“边际瓶颈”与中长期市场空间。
朗高科技在回复中否认“以价换量”,将毛利率下滑归因于产品结构变化——毛利率较低的新能源商用车产品收入占比从61.39%大幅上升至72.19%,拉低了整体水平。
客户集中度攀升至72%,大客户依赖风险加剧
与营收增长相伴的,是客户集中度的持续走高。报告期内,公司向前五大客户的销售收入占营业收入比例分别为53.62%、58.48%和72.32%。2025年超过七成收入集中于前五大客户,意味着任何一家核心客户的采购波动,都可能对公司业绩产生显著冲击。
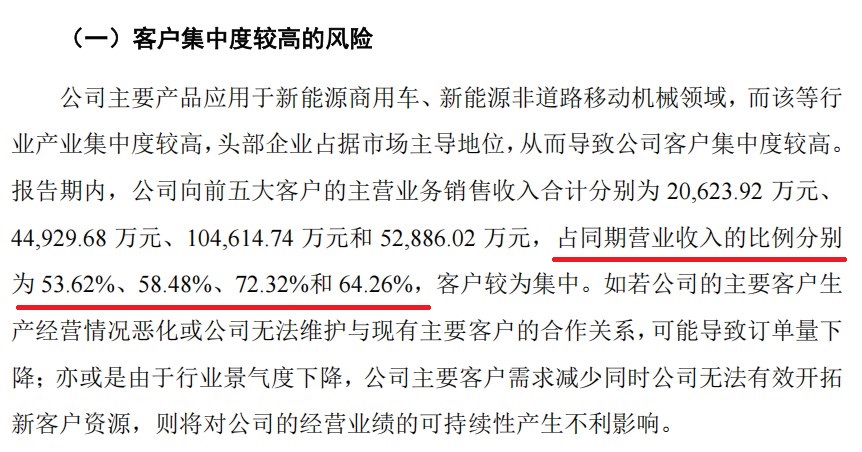
朗高科技在招股书中坦言,新能源商用车及非道路移动机械行业“产业集中度较高,头部企业占据市场主导地位”,导致公司客户集中度较高。公司在回复问询时表示“客户结构合理,不存在对单一客户的重大依赖”,但外界对大客户依赖症的疑虑并未因此消解。
监管层追问增长持续性,行业红利面临“边际瓶颈”
朗高科技的高增长,本质上是新能源商用车渗透率快速提升的镜像。弗若斯特沙利文数据显示,中国新能源矿卡渗透率从2023年的7.9%升至2025年的27.2%,新能源重卡渗透率站上28.9%。
然而,渗透率从加速段进入中段后,增长斜率自然放缓。2026年上半年,公司营收同比增速已回落至26.2%,与2024年的99.77%、2025年的88.27%形成鲜明对比。
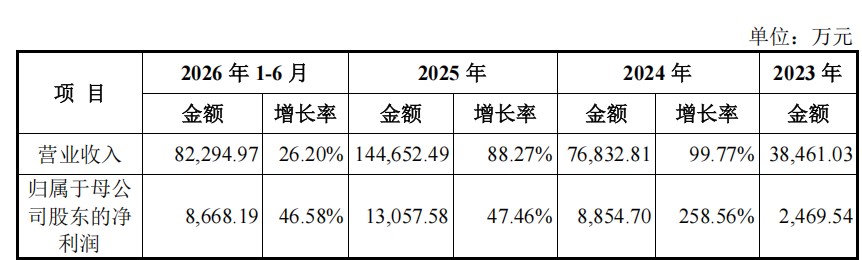
深交所在审核中心意见落实函中,直接追问“业绩增长持续性”。公司在招股书中也承认,随着业绩规模扩大,“后续同比增长幅度或将有所降低”,同时面临“市场竞争加剧、原材料价格上涨等因素给公司业绩带来不利影响”的风险。
值得注意的是,朗高科技还在招股书中揭示了整车厂自产电机并自行集成电驱动系统“情况增加”的可能。这意味着,公司作为独立第三方电机厂商的市场空间,存在被下游客户纵向整合挤压的潜在威胁。
更名与“熟人局”:保荐独立性质疑
除财务与经营层面的隐忧外,朗高科技的IPO还笼罩在保荐独立性争议之中。公司董事会秘书李伟曾任职于本次IPO保荐机构华泰联合证券,且与保荐代表人时锐及项目组多名成员存在“曾经深度工作交集”。这一“熟人局”背景,在监管层强调“严把IPO入口关、压实中介责任”的当下,格外引人注目。
此外,公司副总经理、总工程师江轶以0元入股的股权定价公允性,以及大额现金付款暴露的内控问题,均触及IPO审核的敏感地带。
上会前景:业绩“故事”能否讲通?
从技术面看,朗高科技在新能源矿卡驱动电机领域超过70%的市占率,以及新能源重卡电机约28%的市场份额,确实构成了其在细分赛道的竞争壁垒。2026年上半年,公司综合毛利率回升至21.97%,工业领域销售收入同比增长超80%,似乎也为盈利能力的修复提供了佐证。
但市场的核心疑虑并未消除:当行业渗透率增速放缓、价格竞争加剧、下游客户集中度持续攀升,朗高科技的高增长叙事还能持续多久?深交所上市委在9月22日的审议中,将如何权衡这家“市占率冠军”的增长质量与可持续性,市场正拭目以待。
(文中图片素材均来源于苏州朗高电机科技股份有限公司招股书上会稿)
- 朗高科技IPO上会观察:市占率超七成的细分冠军,为何陷入“越卖越不赚钱”的困局?2026-09-21
- 比亚迪、三星支持的机器人公司帕西尼启动上市辅导2026-09-21
- 万力轮胎主板IPO披露首轮审核问询函回复2026-09-18
- 海顺创科启动北交所IPO辅导2026-09-17
- 港股IPO市场火热 今年以来募资额超3600亿港元2026-09-16
- 投行:更重质量 可持续商业化前景是关键2026-09-15

- 最新推荐
- 1朗高科技IPO上会观察:市占率超七成的细分冠军,为何陷入“越卖越不赚钱”的困局?
- 2比亚迪、三星支持的机器人公司帕西尼启动上市辅导
- 3万力轮胎主板IPO披露首轮审核问询函回复
- 4海顺创科启动北交所IPO辅导
- 5港股IPO市场火热 今年以来募资额超3600亿港元
- 6投行:更重质量 可持续商业化前景是关键
- 7IPO“三问考卷”频发 主要有些什么考题
- 8证监会: 努力将A股市场打造为境内优质企业上市首选地
- 9创新药“独角兽”信诺维发行结果公布:中签率约0.022%,被弃购超3.97万股
- 1珈凯生物北交所上会在即:毛利率“神奇”锁定、产能闲置近五成仍募资扩产
- 2聚仁新材北交所IPO上会在即:毛利率“腰斩”式下滑,4万吨扩产“豪赌”遭遇监管两轮拷问
- 3中塑股份IPO上会:三大风险引监管拷问
- 4深圳嘉立创IPO上会前夕:多维度风险交织,高增长背后暗藏隐忧
- 5森合高科二闯IPO:单品依赖症未解,零人客户疑云仍存
- 6贝尔生物IPO临考:六大风险压身,业绩真实性成最大悬念
- 7长鹰硬科IPO上会:毛利率“过山车”现金流“失血”,44.83%的繁荣或为“昙花一现”
- 8康美特闯关北交所:技术迭代压力不减,应收高企、实控人持股偏低等多重风险悬顶
- 9维琪科技IPO临考:客户不稳、毛利背离、对赌压身